
Novedades doctrinales del Tribunal Supremo que cambian las reglas de la derivación de responsabilidad
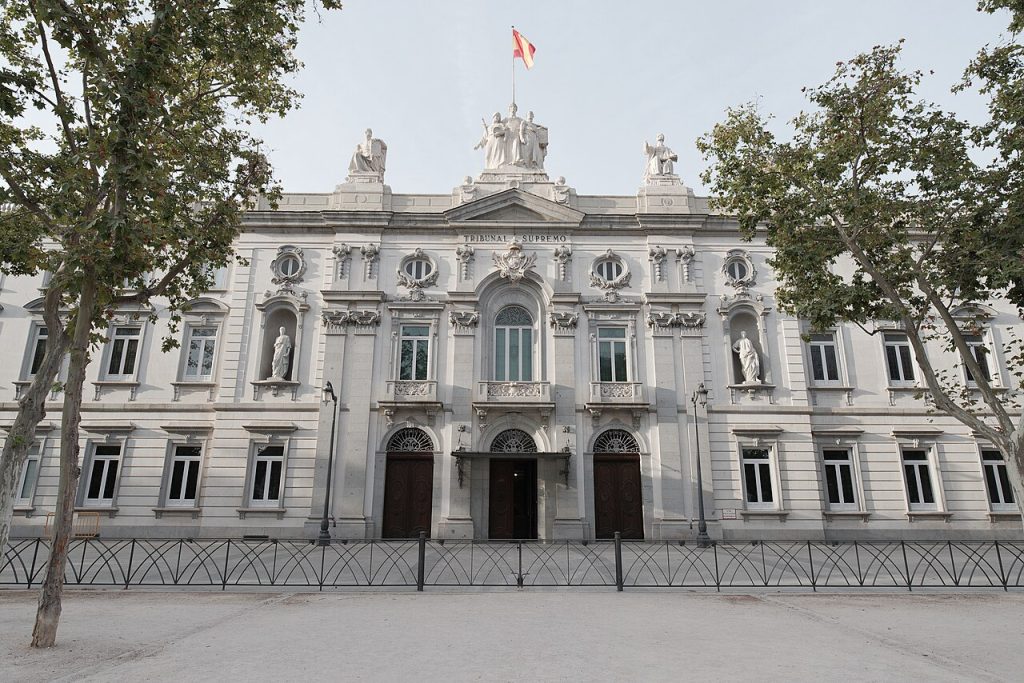
El Tribunal Supremo refuerza la prueba de culpabilidad, la motivación individual, la prescripción y el orden legal de cobro en la derivación de responsabilidad tributaria.