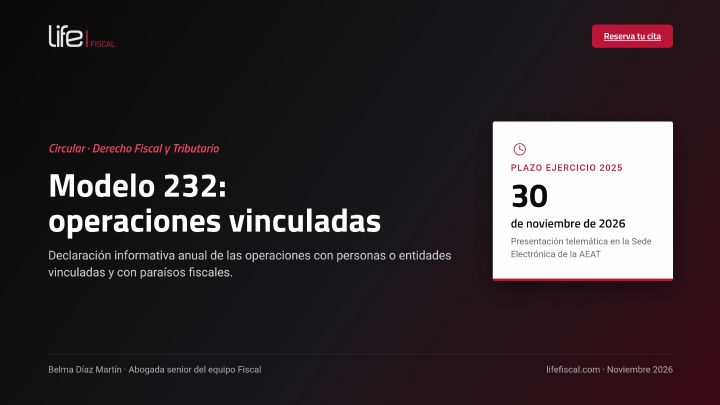
El próximo 30 de noviembre de 2026 finaliza el plazo para presentar el Modelo 2321, declaración informativa sobre operaciones vinculadas (“OOVV”) y operaciones con paraísos fiscales (países o territorios calificados como jurisdicciones no cooperativas), realizadas durante el año 2025.
El objetivo de esta circular es detallar quién está obligado a presentar el modelo, qué operaciones deben declararse y los principales aspectos prácticos a tener en cuenta.
Qué es el modelo 232
El Modelo 232 es una declaración informativa de carácter anual que determinados contribuyentes deben presentar obligatoriamente por vía telemática ante la Agencia Estatal de Administración Tributaria (AEAT).
Su finalidad es comunicar las operaciones realizadas con personas o entidades vinculadas y determinadas operaciones o situaciones relacionadas con paraísos fiscales, en cumplimiento de las obligaciones establecidas en el artículo 18 de la LIS2, artículo 13.4 del RIS3 y en la Orden HFP/816/2017, de 28 de agosto.
Quiénes están obligados a presentarlo
Están obligados a presentar el Modelo 232, siempre que realicen alguna de las operaciones o se encuentren en alguna de las situaciones que se detallan en el apartado III siguiente:
• Los contribuyentes del Impuesto sobre Sociedades (“IS”).
• Los contribuyentes del Impuesto sobre la Renta de No Residentes (“IRNR”) que actúen mediante establecimiento permanente en España.
• Las entidades en régimen de atribución de rentas constituidas en el extranjero con presencia en territorio español.
Qué operaciones deben declararse
Se deberán informar las siguientes operaciones o situaciones cuando se superen alguno de los umbrales legales establecidos:
a) Operaciones con personas o entidades vinculadas
Cuando concurra cualquiera de estas circunstancias:
1. Importe total con la misma entidad vinculada superior a 250.000 €4, con independencia del tipo de operaciones o método de valoración.
2. Operaciones específicas (según art. 18.3 LIS y 16.5 RIS) cuando el importe conjunto de cada tipo de operación supere 100.000 €.
Son operaciones específicas:
• Las realizadas por contribuyentes del Impuesto sobre la Renta de las Personas Físicas (IRPF) en estimación objetiva (módulos) que tengan, junto con sus familiares hasta el tercer grado, una participación igual o superior al 25 % en la entidad con la que operan.
• Las derivadas de transmisiones de negocios.
• La transmisión de acciones o participaciones en cualquier tipo de entidad no cotizada, o en entidades cotizadas residentes en paraísos fiscales.
• Las operaciones sobre inmuebles y,
• Las operaciones sobre activos intangibles.
3. Operaciones del mismo tipo y mismo método de valoración cuyo importe conjunto supere el 50% de la cifra de negocios de la entidad5.
b) Cesión de activos intangibles a personas o entidades vinculadas
Cuando el contribuyente aplique la reducción prevista en el artículo 23 de la LIS6 sobre las rentas obtenidas como consecuencia de la cesión de determinados activos intangibles a personas o entidades vinculadas.
c) Operaciones o valores en paraísos fiscales
Cualquier operación, inversión o gasto realizado en países o territorios considerados jurisdicciones no cooperativas, así como la tenencia de valores en dichos territorios, sin límite mínimo de importe.
Operaciones excluidas
No deberán declararse en el Modelo 232:
• Las operaciones entre entidades de un mismo grupo de consolidación fiscal7.
• Las operaciones realizadas por Agrupaciones de Interés Económico (AIE) o Uniones Temporales de Empresas (UTE)8 con sus miembros o con otras entidades del mismo grupo fiscal.
• Las operaciones realizadas en el marco de una oferta pública de venta o adquisición de valores.
Contenido del 232
El contenido de la declaración varía según el tipo de operación informada.
1. Operaciones con personas o entidades vinculadas
Reglas principales:
• Declarar ingresos y pagos por separado, sin compensaciones.
• Agrupar operaciones del mismo tipo y método de valoración con una misma entidad.
• Si se usan métodos distintos, declarar registros separados.
Datos a incluir: Número de Identificación Fiscal (NIF), nombre o razón social, tipo y país de vinculación, tipo de operación, si es ingreso/pago, método de valoración e importe sin el Impuesto sobre el Valor Añadido (IVA).
2. Cesión de intangibles con reducción del art. 23 LIS
Reglas principales:
• Declarar por cada entidad vinculada las rentas sobre las que se aplica la reducción.
Datos a incluir: Datos de la matriz y de la entidad vinculada, tipo de vinculación, país, e importe previo a la reducción (sin IVA).
3. Operaciones y situaciones con países o territorios calificados como paraísos fiscales
Reglas principales:
• Incluir todas las operaciones relacionadas con estos territorios, así como los datos relativos a los valores poseídos a la fecha de cierre del periodo declarado.
Operaciones: Descripción de la operación, contraparte, país o territorio, e importe o gasto realizado.
Tenencia de valores: Tipo de valor (A, B o C), entidad emisora o participada, país, valor de adquisición y porcentaje de participación (si aplica).
Plazo y forma de presentación
• Plazo general: En el mes siguiente a los diez meses posteriores a la conclusión del período impositivo.
• Ejercicio 2025 (entidades con ejercicio económico coincidente con el año natural): del 1 al 30 de noviembre de 2026.
La presentación deberá realizarse obligatoriamente por vía telemática a través de la Sede Electrónica de la Agencia Tributaria, directamente o mediante colaborador social autorizado.
Sanciones por incumplimiento
La Ley 58/2003, de 17 de diciembre, General Tributaria (“LGT”) regula el régimen sancionador por incumplir la obligación de informar (Modelo 232):
• Falta de presentación/presentación fuera de plazo (198 LGT): Multa fija de 20 € por dato omitido o erróneo, con un mínimo de 300 € y un máximo de 20.000 €.
• Presentación con datos falsos o incompletos (199 LGT): multa pecuniaria proporcional de hasta el 2% del importe de las operaciones no declaradas o declaradas incorrectamente, con un mínimo de 500 euros9.
En caso de presentación fuera de plazo sin requerimiento previo, la sanción del artículo 198 LGT y sus límites se reducen a la mitad. Asimismo, si se corrigen voluntariamente los datos incompletos o incorrectos de una declaración presentada en plazo, se aplica el artículo 198 LGT, en lugar del artículo 199, con la correspondiente reducción a la mitad.
Diferencia entre informar y documentar
Una vez expuestos los principales aspectos del Modelo 232, conviene recordar que la LIS establece dos obligaciones claramente diferenciadas en materia de operaciones vinculadas:
(i) por un lado, la obligación de documentar que tiene por objeto acreditar que las operaciones se realizan conforme al valor de mercado; y,
(ii) por otro, la obligación de informar, que se materializa a través del Modelo 232.
Dado que ambas obligaciones pueden concurrir, pero responden a finalidades distintas, se incluye como Anexo un cuadro resumen con las principales diferencias entre ambas y los criterios prácticos para determinar cuándo resulta exigible cada una.
Desde LIFE Fiscal ponemos a su disposición nuestro conocimiento y experiencia para resolver cualquier duda relacionada con la preparación y presentación del Modelo 232, así como con el análisis y documentación de operaciones vinculadas, garantizando el cumplimiento adecuado de las obligaciones fiscales de su empresa.
1 Para entidades que tengan un ejercicio económico coincidente con el año natural.
2 Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades.
3 Real Decreto 634/2015, de 10 de julio, por el que se aprueba el Reglamento del Impuesto sobre Sociedades.
4 Se suma tanto el importe de las operaciones vinculadas recibidas como el importe de las realizadas.
5 La orden ministerial que regula el Modelo 232 define los tipos de operaciones que deben declararse, considerando de un mismo tipo aquellas que comparten naturaleza y método de valoración (por ejemplo, alquileres respecto de otros rendimientos de cesión del uso de inmuebles; los intereses de créditos respecto de los intereses de préstamos y demás activos financieros representativos de deudas; los rendimientos del trabajo respecto de los rendimientos de pensiones y/o aportaciones a fondos de pensiones, etc.). Para determinar su valor de mercado pueden aplicarse distintos métodos reconocidos —precio libre comparable, coste incrementado, precio de reventa, distribución del resultado o margen neto operacional—, sin un orden de prelación. En consecuencia, sólo se agruparán e informarán conjuntamente las operaciones de la misma naturaleza que utilicen el mismo tipo y método de valoración.
6 Reducción del 60% (patent box).
7 Sin perjuicio de lo previsto en el artículo 65.2 de la LIS.
8 No obstante, sí deberán declararse las operaciones realizadas por UTE que se acojan al régimen previsto en el artículo 22 de la LIS.
9 No obstante, el párrafo segundo del citado artículo 199 LGT señala lo siguiente: Si el importe de las operaciones no declaradas o declaradas incorrectamente representa un porcentaje superior al 10, 25, 50 o 75 por ciento del importe de las operaciones que debieron declararse, la sanción consistirá en multa pecuniaria proporcional del 0,5, 1, 1,5 o 2 por ciento del importe de las operaciones no declaradas o declaradas incorrectamente, respectivamente. En caso de que el porcentaje sea inferior al 10 por ciento, se impondrá multa pecuniaria fija de 500 euros.
Guía visual · Modelo 232
Modelo 232: resumen visual y plazos de presentación
Una síntesis de los principales aspectos de la declaración informativa de operaciones vinculadas correspondiente al ejercicio 2025.
Fecha límite de presentación
Umbral con una misma persona o entidad vinculada
Umbral para determinadas operaciones específicas
El resumen también aborda las sanciones por incumplimiento y la diferencia entre documentar las operaciones vinculadas y presentar la declaración informativa.